今、すぐにお金が必要な方必見!目的別・お金を借りる方法

ケガや病気、冠婚葬祭などで急に必要になったお金を工面するのは意外と難しいもの。少額の出費であれば、ほかの予算から回せますがまとまったお金となると、どのようにやりくりしたらいいのか困ってしまいますよね。
そこで、この記事では急な出費や今すぐまとまったお金が必要になったときに、知っておきたいお金の借り方を紹介します。借入れの際におすすめなカードローンの利用方法や、目的別におすすめの借入方法についてもわかりやすく解説します。
 自分に合った借入方法を選んで生活を豊かに
1.急な出費でも悩まない!お金が必要になった場合の調達方法
「家具や家電製品が壊れた」「病気やケガで入院することになった」「明日、お葬式に行くことになった」など、思いがけない出費が発生した場合、どのようにやりくりすればいいのか悩む方も多いのではないでしょうか。こうしたイレギュラーな出費は、毎月の給与から捻出しにくく、貯金で足りない場合は、お金を借りなければいけなくなるときもあります。
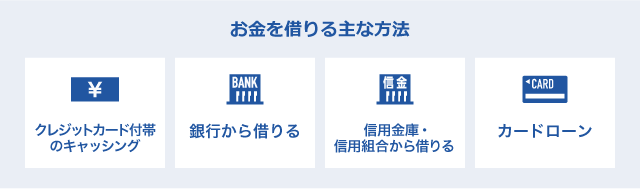
「お金を借りる」と言っても、人から借りたり、銀行から融資を受けたりと、さまざまな方法があります。助けてくれる人がいるのであれば、家族や友人から借りるのもひとつの方法ですが、身近な人から現金を借りたくないというのが人間の心理でしょう。ここでは、人から借りる場合を除いた借入方法を紹介します。
1_1. クレジットカード付帯のキャッシング
キャッシングとは、普段ショッピングに利用しているクレジットカードを使って、銀行やコンビニ、郵便局のATMなどから現金の借入れができるサービスのこと。クレジットカードには、買い物に利用できる「ショッピング利用枠」のほかに、現金を借入れできる「キャッシング利用枠」が設けられており、その利用枠内であれば、いつでも現金を引き出すことができます。
キャッシングは、急に現金が必要になったときでも、すぐに現金を引き出せるので、使い勝手のよい借入方法ですが、カードローンと比べて金利が15~18%と高く、安易に大きな額を借りてしまうと返済に苦労することも。
また、キャッシングを行うと、「ショッピング利用枠」に影響が出てしまうのも注意したいポイント。ショッピング利用枠30万円、キャッシング利用枠10万円のクレジットカードで10万円のキャッシングをした場合、ショッピングで利用できるのは20万円になります。総利用枠40万円とはならないので注意しましょう。特に、買い物や公共料金、家賃などの支払いでクレジットカードを使用している方は、ショッピング利用枠を使い切るとキャッシングができなくなることもあります。
1_2. 銀行から借りる(融資)
銀行からお金を借りる場合は、銀行が提供している金融商品への申込みが必要です。銀行の金融商品には、マイカーローン、リフォームローン、住宅ローンなどの用途が定められたものと、用途を問わないフリーローンがあります。フリーローンはカードローン同様に使用目的が自由ですが、カードローンと違って現金を借入れできるのは一度だけで、追加でお金を借りるには再度申請を行う必要があります。
銀行によっては、歯科治療費にお金を充てられるローンや、語学・ビジネススクールなどの自分磨きのためのローン、自転車・パーツなどの購入のためのローンも存在します。借入れを行う目的が明確であれば、銀行ローンを利用するのもひとつの方法でしょう。
金利の低さが銀行ローンの魅力ですが、必要な提出書類が多く、担保や保証人も必要で、融資までに時間がかかるなどのデメリットもあります。
1_3. 信用金庫・信用組合から借りる(融資)
信用金庫・信用組合とは、地域の人々が会員・組合員となって、その地域の相互扶助を目的とした非営利の金融機関のこと。銀行と同じように信用金庫や信用組合からも借入れを行うことができます。
比較的小額からも利用でき、会員・組合員専用のお得な商品もありますが、融資を受けるには会員・組合になる必要があります。また、融資を受ける場合はその地域の信用金庫を利用することになるので、引越しが多い方には向いていません。
1_4. カードローン
カードローンとは、「担保不要」「保証人不要」でお金を借りられるサービスです。借入可能な範囲内であれば、銀行やコンビニのATMから何度でも現金を引き出したり、インターネットから自分の口座に振り込んだりできます。
カードローンを利用するには、カードローンを提供する銀行や貸金業者、消費者金融業者と契約を結ぶ必要があります。金利はカードローン会社によって異なりますが、カード付帯のキャッシングより低いことがほとんどで、申込みから融資までのスピードが早く、すぐに現金が必要な方にとって心強いサービスです。
また、インターネット・電話・店頭など、さまざまな場所から申し込みできるのもカードローンのメリット。特にインターネットからは365日、24時間申込みできるので、仕事で忙しい方でも便利に利用できます。
注意点として挙げられるのは、申込みの際に審査があること。審査によっては、希望の金額を借りられない場合があるので注意しましょう。特に、信販・クレジット会社や消費者金融業者が提供するカードローンは、「総量規制」の対象となるため、借りられる金額は最大で、年収の3分の1までとなります。
1_5 その他の借入方法、お金を用意する方法
ここまで紹介してきたように、お金を借りる方法はたくさんあります。クレジットカード付帯のキャッシングやカードローンを利用しなくても、例えばブランド品の洋服やアクセサリー、バッグなどをたくさん持っている方であれば、比較的簡単にお金に換えられるでしょう。特に需要の高い商品は、フリマアプリやオークションサイトで高値で取引されているため、まとまった現金を作ることができます。
ほかにも、加入している保険の種類によっては、解約時に保険料の一部(解約返戻金)が戻ってくるため、そのお金を目先の危機に充てるという方法あります。ただし、支払っていたお金がすべて戻ってくるケースは少なく、そのほとんどが元金割れしてしまうため、極力途中解約は避けるべきです。
お金を用意する方法は、ほかにもたくさんあります。状況によっては、下記に紹介する方法を利用するのもひとつの手です。
新型コロナウイルスで家計に影響が出ている方
新型コロナウイルス感染症の影響で、家計にゆとりがなくなった方も多いでしょう。条件が合えば国から給付金をもらえたり、無利子で借入れできたりするため、自分が受けることのできる支援制度がないか確認してみましょう。
定期預金に加入している方
お金を借りるときに、定期預金に加入している方は「定期預金担保貸付」制度を利用して融資を受けることができます。この制度は、銀行などの金融機関に預けている定期預金の残高を担保にすることで、お金を借りられる仕組みです。定期預金でお金を預けていれば、だれでも利用できる便利な制度ですが、定期預金の残高を担保にするため、残高を超える金額を融資してもらうことはできません。
2.今すぐお金を借りる場合はカードローンがおすすめ!
いくら健康に気を遣っていても、病気やケガは24時間いつでも突然やってきます。「急な出費で手持ちの現金が足りない……」とならないためにも対策を講じておきたいもの。借入れの必要がなければそれが一番ですが、カードローンを1枚作っておけば、万一の事態が起こっても安心です。
先述したように、カードローンは「担保・保証人不要」「融資までのスピードが早い」「利用限度額の範囲内であれば何度も借入れできる」といったメリットがあり、キャッシングと比べて金利も低く、また借入残高に応じて毎月定額の返済となるため、計画性を持って利用すれば便利な借入方法です。
カードローンにはさまざまな種類がありますが、なかには「30分審査」「22時までの申し込みで即日キャッシング」など、今すぐ借りたいという方も安心して利用できるものもあります。
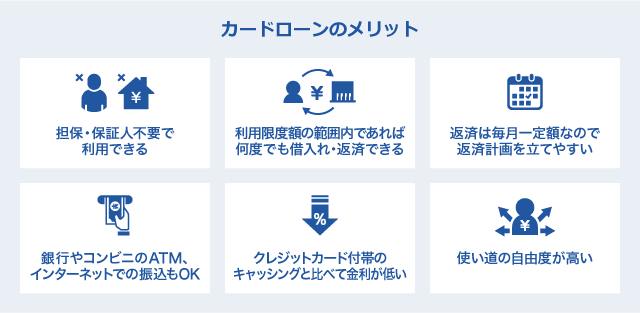
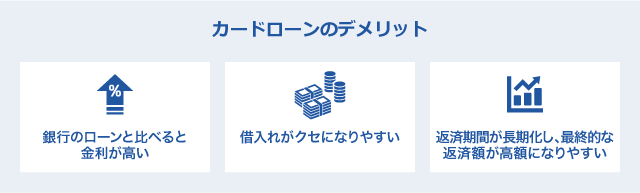
いつでも、すぐに借入れできるのがカードローンのメリットですが、上手に使いこなすにはデメリットも理解する必要があります。例えば、カードローンの金利の高さ。クレジットカード付帯のキャッシングと比べると金利は低めに設定されていますが、銀行ローンと比較すると決して金利が低いわけではありません。カードローンの中には低金利なものや一定期間の利息を無料にしているものもあるので、きちんと比較して利息を抑えましょう。
カードローンは利用用途が自由で、かつ利用限度額内であれば、24時間365日いつでも借入れできるため、借入れがクセになりやすいというデメリットがあります。カードローンも「お金を借りている」ことに変わりはありません。計画的な返済プランを立てて、借りすぎに注意しましょう。
また、カードローンには必ず最低返済額(約定返済額)が設けられており、返済額が少ないほど月々の支払いは楽になります。その分返済期間が長期化する可能性があり、最終的な返済額も高額になってしまいがちです。そのため、毎月の返済額とは別に返済日と返済額を設定して返済を行い、短期完済することが望ましいでしょう。
2.1 カードローンはどこがいい?カードローンの種類と特徴を解説
一言で「カードローン」といっても、銀行カードローン、消費者金融系のカードローン、信販・クレジット系のカードローンがあり、「どこのカードローンがいいのかわからない」とお悩みの方も多いのではないでしょうか。ここでは、それぞれのカードローンの種類やその特徴について紹介します。
(1)銀行カードローン
銀行カードローンとは、メガバンクや地方銀行などの金融機関が提供する個人向けの融資サービスのこと。銀行がカードの発行元となるため、その「安心感」によりたくさんの利用者から支持を得ています。また、銀行カードローンの金利は、消費者金融系のカードローンと比べて低めに設定されており、その点からも安心できます。
ただし、消費者金融系のカードローンと比べると、総じて審査基準は厳しくなり、審査からカードが届くまでの時間もかかります。
(2)消費者金融系カードローン
消費者金融系カードローンは、審査時間が短く、即日融資を受けられる便利なサービスです。無人の自動契約機でカードを受け取り、その場でお金を借りることも可能です。
一方、金利は高めに設定されており、借りられるお金も比較的小額です。消費者金融系カードローン会社によっては、「 30日間金利0円(無利息) 」などのキャンペーンを実施しているので、賢く活用すれば金利の高さという短所をカバーできるでしょう。
(3)信販・クレジット系カードローン
信販会社やクレジットカード会社が提供しているカードローンを利用することもできます。信販会社では、銀行と同様にさまざまなローンを取り扱っており、金利や融資にかかる時間の目安も銀行ローンと同じくらいかかります。
信販会社は社会的な信用度の高い企業ばかりで、審査基準もきびしい傾向にあります。審査に時間を要する場合が多いため、「急ぎで融資を受けたい」という方には向いていませんが、「信頼できる会社から借りたい」という方におすすめです。
| 銀行 カードローン |
消費者金融系 カードローン |
信販・クレジット系 カードローン |
|
|---|---|---|---|
| 金利 | 14.0~15.0%前後 | 最高金利 18.0% | 14.0~15.0%程度 |
| 融資までの 期間 | 最短1日~10日程度 | 最短即日~ | 7日~1ヵ月 |
| 最高融資額 | 最大数百万円が多い | 100~700万円前後 | 100~1000万円前後 |
| こんな人に おすすめ |
|
|
|
消費者金融系カードローンと信販・クレジット系カードローンは貸金業法の「総量規制」の対象になるのに対して、銀行カードローンは対象にならないことも併せて覚えておきましょう。
総量規制とは、貸金業者から借りられるお金の上限を規制するための法律で、借りられる金額は最大で「年収の3分の1まで」と定められています。すでに複数の業者から借入れがある場合は、すべての借入れの総額に対して総量規制が適用されるので、仮にクレジットカードでキャシングをしている場合は、それらを合計した額が対象となることに注意しましょう。
一方、銀行からの借入れは総量規制の適用外となるので、理論上は年収の3分の1を超えた借入れも可能ですが、銀行により自主規制ルールがあるため、必ずしも借りられるわけではありません。3分の1を超えるような借入れは難しい場合があることを理解しておきましょう。
3.【目的別】お金を借りるおすすめの方法
カードローンを利用する上で大切なのは、用途に合ったカードローンを選ぶことです。カードローンを選ぶ際に、つい金利ばかりに目が行きがちですが、融資までの時間にも目を向けるべきです。
例えば、今すぐお金を借りたい場合には、融資までのスピードが早い消費者金融系のカードローンがおすすめですし、緊急性が低い場合には、金利の低い銀行カードローンや信販・クレジット系のカードローンがおすすめです。
ここでは目的別におすすめのカードローンを紹介します。
3.1 今すぐにお金を借りたい人
緊急性が高く、今すぐにお金を借りたいと考えている方は、融資までのスピードが早い消費者金融系カードローンがおすすめ。審査が早く、即日お金を借りられるので、短期間で返済の目処が立っているようであれば、上手に活用したいところです。
消費者金融系カードローンを提供する会社の中には、「30日間金利0円(無利息)」など、一定期間利息なしでお金を借りられるサービスを行っているので、1ヵ月以内に返済できる方にもおすすめです。
3.2 借入先を一本化したい人
複数のカードローンから借入れをしている場合、それぞれの会社への返済が必要になります。合計するとかなりの金額になるばかりか、各社への返済日が異なるため返済を忘れてしまうリスクがあります。そんな方は、銀行カードローンや消費者金融系カードローンが提供する「おまとめローン」がおすすめです。
おまとめローンとは、複数の貸金業者からの借入れをすべて完済し、借入れを1つのカードローンにまとめる方法です。おまとめローンのメリットは、返済が月に1回になるため、残高や金利を明確にできること。現状の金利よりも安いおまとめローンを活用できれば、トータルで支払う金額を減らすことも可能で、精神的な負担も軽くなります。
3.3 信頼性の高い会社からお金を借りたい人
初めてカードローンを利用する方の中には、カードローンに対してネガティブなイメージを持っている人も多いかもしれません。信頼できる会社から借入れしたいのなら安心感の高い信販・クレジットカード系カードローンがおすすめです。
信販・クレジット系カードローンの中には、メガバンクが母体となっている会社もあるため、銀行カードローンと同様に信頼性が高く、安心感もあります。消費者金融系カードローンと比べて審査に時間がかかり、審査基準もきびしい傾向にありますが、時間に余裕がある方は選択肢に入れましょう。
カードローンの利用用途が明確であれば、金利が安い銀行カードローンもおすすめです。
3.4 審査なしでお金を借りたい人
カードローンを利用するとなると審査が必要で、審査に時間がかかる場合もあります。審査が通れば問題ないのですが、万一審査に落ちてしまったら、別のカードローン会社を探して、また審査を受けなければなりません。「審査なしでお金を借りたい」という人は、クレジットカード付帯のキャッシングがおすすめです。
クレジットカード付帯のキャッシングのメリットは、クレジットカードがあれば、審査なしでATMから簡単にお金を借りられるという利便性にあります。ただし、カードローンと比べると金利が高く、借りられるお金も小額です。キャッシングは「金利が高くても審査なしでお金を借りたい」という方に向いているサービスと言えるでしょう。
3.5 事業資金を借りたい個人事業主の方
個人事業主として事業を営んでいる方の中には、資金繰りにお困りの方も多いと思います。そんなお悩みを解決するのが、個人事業主向けカードローンです。個人事業主向けカードローンのメリットは、個人用のカードローンと同様に、限度額の範囲内であれば何度でも借入れができることです。
事業資金を借りられる金融機関もありますが、大半は資金の使い道を明確にしなければなりません。また、審査期間も長い傾向にあるため、即日融資を受けたい方には向いていません。個人事業主向けカードローンの金利は、個人用と比べやや高めに設定されていますが、税金の支払いや金融機関から融資を受けるまでのつなぎとして使えるなど、用途を問わずに借入れできます。
-
 プロミス
- 最短3分融資も可能!
- カードレスも選択可能で、他人にバレる心配もありません。
- 初めての方は30日間特典あり!
4. 自分に合った借入方法を選んで生活を豊かに
お金を借りる方法はさまざまで、「今すぐ借入れをしたいのか」「借入れの金額はいくらか」「返済の目処は立っているか」など、何を重視すべきかでおすすめの借入方法は異なります。無理なく返済するためにも、自分のスタイルに合った借入方法を選びたいですね。
お金がないと心に余裕がなくなり、イライラを抱えてしまいがちです。その結果、仕事や人間関係がうまくいかなり、生活がつまらないものになっては元も子もありません。お金を借りることは悪いことではありません。むしろ、あきらめなくてもいい選択肢を増やすことができます。大切なのは計画性を持ってお金を借りること。上手にカードローンを利用して、毎日の生活を豊かにしていきましょう。