カードローンの金利の仕組み・計算方法を わかりやすく解説!金利0円(無利息)も紹介

カードローンは種類が多く、サービスもさまざまです。そのため「カードローンを選ぶポイントがわからない」「どのポイントを優先して選べばいいのか悩む」という方も多いのではないでしょうか?どこのカードローンを選んだとしても必ず目にするのが「金利」です。金利は重要なポイントであるにもかかわらず、初めてカードローンを利用する方にはその仕組みが理解しにくいものです。ここでは、カードローンの金利の仕組みや利息の計算方法、利息と利子の違いなどを解説します
1.カードローンの金利とは?年利や利息との違いも解説!
どこのカードローンを利用するか迷っている人にとって、金利は気になるポイントです。 「借入金利の低いカードローンが良さそう」とは思っても、金利という言葉の意味やその計算方法まで理解している方は多くありません。
金利とは、借入れしたお金に対してどのくらいの利息が発生するかを割合で示したもの。 カードローンを提供する会社のサイトを見てみると、「年◯%~ ◯%」という表記がされています。
金利と似たような言葉として、利息や利子があります。利息はカードローン利用者がカードローン会社に対して支払うレンタル料のようなもの。利子も利息と同じ意味ですが、金融機関にお金を預けた場合のように、お金を借りた側が支払う金額を利子と言います。 ここでは、「金利は割合を指し、利息や利子は金額を指す言葉」だと理解する程度で問題ありません。
金利
お金を借りたときに借入額(元金)に対する利息の割合のこと
年利
お金を借りたときに1年間で支払う利息の割合のこと
利息・利子
お金を貸したことに対する対価のことで、金額や借入期間に応じて加算される
ここで重要なのは、カードローンで借りたお金を返済する際、借入金額に加えて、金利や借入期間に応じて計算される利息を払う必要があること。さらに、カードローンの金利は各社により異なるということです。
ただし、カードローンの金利は自由に決められるわけではなく、「利息制限法」の範囲内で設定されています。利息制限法とはお金の貸し借りに関して定めた法律で、借入金額に応じた上限金利を定めており、上限は20%。上限を超える金利は違法となります。
利息制限法に定められた借入金額に応じた上限金利金利
10万円未満20%
10万円~100万円未満18%
100万円以上15%
1.1 カードローンの金利の仕組みは?どうやって決まる?
カードローンの金利は、同じ利用限度額でも提供するカードローン会社によってさまざまです。メガバンクの銀行カードローンと、消費者金融系カードローンでは下記のように金利を表現しています。
-
ある銀行カードローンの適用金利表
利用限度額 借入利率(年率) 500万円以下400万円超 年1.8%~年6.1% 400万円以下300万円超 年6.1%~年7.6% 300万円以下200万円超 年7.6%~年10.6% 200万円以下100万円超 年10.6%~年13.6% 100万円以下10万円以上 年13.6%~年14.6% -
ある消費者金融系カードローンの適用金利表
利用限度額 借入利率(年率) 501万円~800万円 年3.0%~年4.7% 301万円以下500万円 年4.7%~年7.7% 100万円~300万円 年7.7%~年15.0 1万円~99万円 年7.7%~年18.0%
一般的に消費者金融系カードローンは、審査から融資までのスピードが早く、利便性を重視したサービスであることから、金利が高い傾向にあります。一方、銀行カードローンは金利の低さや融資額の大きさを重視したサービスであることから、金利が低い傾向にあります。
仮に50万円を借入れした場合の金利を比較してみましょう。銀行カードローンでは「年13.6%~年14.6%」、消費者金融系カードローンでは「年7.7%~年18.0%」と金利が記載されているのがわかります。
最低金利だけを見ると、消費者金融系カードローンのほうが低金利で利息が少ないと思ってしまいがちですが、原則として、融資額が多いほど金利は低く、融資額が少ないほど金利は高くなります。そのため、最低金利はもっとも大きな利用額に適用され、最高金利はもっとも小さな利用額になると覚えておきましょう。
「カードローンを利用するなら低金利なものにしたい」という気持ちから、利用限度額の上限を借りたくなりますが、初めてのカードローン利用で最低金利が適用されることは多くありません。実際に適用される金利は利用者によって異なり、利用者の勤務先や勤続年数などによっても変動する可能性があります。カードローンを選ぶ際は、カードローン会社が公開している上記のような適用金利表を見ながら、最高金利を比較しましょう。
2.お金を借りたらいくら返せばいいの?金利・利息の計算方法
カードローンを利用する際に気になるのは、「返済額」ではないでしょうか。低金利のカードローンであれば、利息が安くなると感覚的にわかっても、利息がどのように決まるのかといった細かいところまで説明できる方は多くないでしょう。ここでは、利息の計算式を解説します。
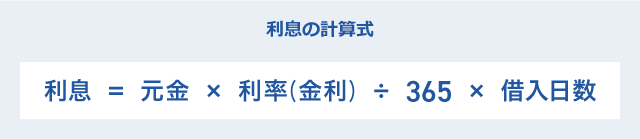
金利とは、お金を借りたときに借入額(元金)に対する利息の割合のこと。基本的に年率(1年間の借入金に発生する利息)を意味します。借入れを行った元金に利率をかけて1年分の利息を算出し、それを365日で割れば1日の利息がわかるという仕組みです。
それに借入日数分を掛け合わせることで、最終的な利息がわかります。「実質年率10%で100万円借入れ」を行った場合に、利息や返済額がいくらになるかを計算してみましょう。
1ヵ月後(30日後)に一括返済したケース
100万円×0.1÷365×30=8,219円(利息)
100万円+8,219円=1,008,219円(返済額)
1週間後(7日後)に一括返済したケース
100万円×0.1÷365×7=1,917円(利息)
100万円+1,917円=1,001,917円(返済額)
毎月5万円ずつ返済したケース
| 支払い (回) |
利息計算 | 元金返還分 | 借入残高 |
|---|---|---|---|
| 1 | 100万円×10%÷365×30=8,219円 | 50,000-8,219=41,781円 | 958,219円 |
| 2 | 958,219円×10%÷365×30=7,876円 | 50,000-7,876=42,124円 | 916,095円 |
| 3 | 916,095円×10%÷365×30=7,530円 | 50,000-7,539=42,470円 | 873,625円 |
| 4 | 873,625円×10%÷365×30=7,180円 | 50,000-7,180=42,820円 | 830,805円 |
| 5 | 830,805円×10%÷365×30=6,829円 | 50,000-6,829=43,171円 | 787,634円 |
毎月5万円ずつ返済していった場合、1回あたりの返済額が少ないため、返済計画を立てやすく、無理なく完済できます。ただし、1回あたりの返済額が少ないからこそ、返済期間が長くなり、最終的な利息・返済総額は増加することにも気を付けましょう。
借入残高を減らすコツは、借りている期間を短くすること。上の計算式を見てもわかるように、利息は日割りで発生します。早く返済するほど利息は少なくなるので、毎月こまめに返済しながらも、余裕のあるときはまとめて追加返済することをおすすめします。
3.金利0円(無利息)のメリット・デメリット・注意点
カードローン会社のサイトや広告を見ていると、「金利0円(無利息)」のサービスを行っていることがあります。これは、借入れから一定の期間、金利がゼロになるという、カードローン利用者にとってお得なサービスです。
金利0円サービスのメリットは、無利息期間内に元金を返済すれば、利息が0円になるということ。仮に無利息期間内で返済できなくても、返済までの期間に無利息期間分が適用されるので、返済額を低く抑えることができます。
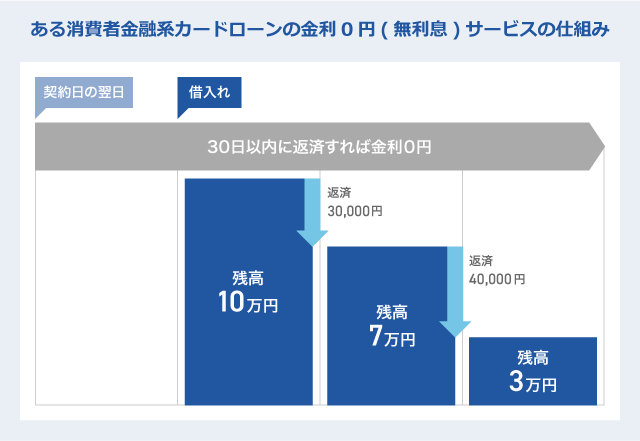
無利息期間はカードローン会社によって異なりますが、消費者金融系カードローンの多くは30~60日間に設定しています。一部の銀行カードローンでは、「一定借入金額までなら180日無利息期間」「借入金額全額を対象とするなら30日間無利息」とするなど、カードローン利用者にとって便利なサービスを提供しています。
一般的に、消費者金融系カードローンの金利は銀行カードローンより高い傾向にあるため、低金利で借入れしたい方は銀行カードローンを選びがちです。しかし、「少額を短期間だけ借りたい」という場合、消費者金融系カードローンの金利0円(無利息)サービスを利用するほうがお得になることもあります。
金利0円(無利息)サービスを使う上で注意すべき点は、サービスを受けられるのが、初回利用者に限られるということです。すでにその会社のカードローンの会員になっている場合は利用できません。金利0円(無利息)サービスを複数回受けるには、別のカードローン会社への申込みが必要になります。
無利息期間内であっても、契約日によっては返済日がくることがありますが、返済日に遅れてしまうと、無利息期間が残っていても通常金利が適用され、遅延損害金が加算されるので忘れないように注意しましょう。
4.カードローンを利用した場合の適用金利を調べるには?
先述したように、実際に審査を受けてみるまでは、どのくらいの金利が適用されるかわかりません。カードローンに申し込むとすぐに金利の結果がわかるカードローンもあるので、まずは金利をチェックするところから始めてみましょう。
金利は最終的な返済額や利息に直結するため、カードローンを比較する際には必ず確認しておきたい項目です。しかし、金利を重視するあまり、利便性の低いカードローンを選んでしまい、あとになって「使いにくい……」ということになりかねません。今すぐお金が必要な方は、金利よりも審査から融資までのスピードの早さを優先すべきでしょう。
金利だけに目を向けるのではなく、自分の置かれている状況をもとに、どのようなカードローンを選ぶべきかを考慮して、ぴったりのカードローンを選びたいですね。